選屋
約 10 分鐘
高雄中都重劃區買房指南|18 個社區、2,809 筆成交紀錄的完整分析
中都的住家成交單價中位 36.8 萬/坪,是高雄四大生活圈最高;但總價常見區間只有 1,018 到 1,674 萬,是四區最窄。原因是這一區幾乎只賣一種產品:屋齡 5 年內、30 到 50 坪的 2 到 3 房新大樓。本文用逐筆實價登錄拆解行情、走勢該怎麼讀、房型與總價帶、公設比、路段、社區與學區。
閱讀全文 →買房、賣房、換屋最常卡住的幾個問題,我們用自己整理的實價登錄資料回答—— 255 個社區、26,050 筆成交。內容會隨法規與市場變動更新,發布日期標在每篇文章上。 要賣房的話,下面的「賣房」分類有訂價、稅費與委託簽約的完整說明。
中都的住家成交單價中位 36.8 萬/坪,是高雄四大生活圈最高;但總價常見區間只有 1,018 到 1,674 萬,是四區最窄。原因是這一區幾乎只賣一種產品:屋齡 5 年內、30 到 50 坪的 2 到 3 房新大樓。本文用逐筆實價登錄拆解行情、走勢該怎麼讀、房型與總價帶、公設比、路段、社區與學區。
閱讀全文 →
把高雄四大生活圈裡推案 3 個社區以上的 18 家建商放在同一張表,用內政部實價登錄比社區數、近三年單價中位、推案年代與生活圈分布。每個單價都標成交筆數——樣本量差了近五十倍,不標會變成誤導。
閱讀全文 →
用內政部實價登錄在美術館特區的 13,131 筆電梯住宅成交,拆長期走勢、屋齡分層的真實價位、總價帶與房型分布,以及跟另外三個生活圈的對等比較。重點:2024 年的高點是新成屋交屋潮造成的組成變化,中古屋那一層幾乎沒有動。
閱讀全文 →
頭期款不是你要準備的全部。以 1,500 萬成交、核貸八成計算,頭期款 300 萬之外還要再加約 41 萬——仲介服務費 30 萬,加上契稅、印花稅、登記規費、抵押權設定、代書與貸款相關費用約 11 萬。而且契稅不是用成交價乘 6%,仲介費的 6% 也是買賣雙方合計的上限。本文逐項拆開,並說明核貸成數掉一成,自備現金要多準備多少。
閱讀全文 →
繼承來的房子馬上賣,會不會被課 45%?多半不會。房地合一稅的新舊制看的是「被繼承人」的取得日,持有期間也可以併計被繼承人持有的時間,連續繼承還能把歷次都加起來。真正要小心的是另外兩件事:同一間房子的不同持分可能分屬不同制度、適用不同稅率;以及成本不是父母當年的買價。
閱讀全文 →
房貸送件一定會附謄本,而謄本上的六個欄位,你在簽約之前就看得到。主要用途登記的是不是住家用、建築完成日期、權狀面積怎麼組成、其他登記事項有沒有註記、權利範圍是不是完整持分、土地的權利種類——這六項任何一項不對,後面的資金規劃就要重算。本文說明每一項在謄本的哪一部、怎麼查、查到什麼狀況要先問清楚。
閱讀全文 →
「多問幾家銀行會傷聯徵」是誤解。聯徵中心明定,為避免比價造成評分下降,最近一年內每 30 天的新業務查詢都視為同一筆信用需求,只計 1 次。本文整理查詢紀錄的揭露期限、哪些查詢才會進評分模型、自己查會不會扣分、信用評分 200 到 800 分怎麼看,以及各類信用紀錄分別留多久。
閱讀全文 →
土地增值稅的一般稅率是 20%、30%、40% 三級累進,符合自用住宅用地規定可以改用 10% 單一稅率。一生一次的四個條件裡,最容易卡住的是戶籍與出租——而且出租過的房子有明確的等待期:一生一次要等滿 1 年、一生一屋要等滿 5 年。本文把一生一次與一生一屋的條件、面積限制、申請期限逐項列出,並說明兩者和房地合一稅自住優惠的差別。
閱讀全文 →
農十六的住家成交總價中位數 1,220 萬元,是高雄四大生活圈最低。單價中位 30.0 萬/坪只比美術館特區低 8%,但總價低了 27%——差距在坪數,不在單價。這一區也是四區裡唯一沒有從高點回落的,而且同時存在 13 坪的一房與 116 坪的大宅。本文用逐筆實價登錄拆解行情、十五年走勢、屋齡結構、房型與總價帶、路段與學區。
閱讀全文 →
21 層以上的大樓單價中位數 33.7 萬,12 層以下只有 25.1 萬,看起來蓋越高越貴。但這兩群的完工年中位數差了 19 年——把屋齡固定住之後,差距從 8.6 萬縮到 0.5 萬,2020 年後完工的更直接反轉:13–20 層 39.7 萬,反而高於 21 層以上的 37.6 萬。樓高不是價格因子。
閱讀全文 →
三房是高雄四大生活圈的主流,占成交 43%。但單價最高的是一房(34.9 萬/坪),最低的是四房(31.3 萬)——坪數越大單價越低。更值得注意的是供給結構:2010 年代完工的社區四房占 29%,2020 年後只剩 9%,兩房則從 11% 衝到 35%。新案正在明顯地往小坪數走。
閱讀全文 →
實價登錄每筆成交右邊都有一個備註欄,38.7% 的成交有註記。最常被拿來解釋價格的是「含裝潢傢俱」——這些成交的單價中位數確實比沒備註的高 12.9%,但把年份固定住再比,差距只剩 2.3%。真正要剔除的是「親友間交易」:同社區同年份對照,低 17.5%,199 個對照格裡有 172 格是負的。
閱讀全文 →
賣房賺 300 萬,稅金從 45 萬到 135 萬,差距就看持有幾年。房地合一稅 2.0 把 45% 與 35% 的高稅率期間各延長一倍:持有 2 年以內 45%、超過 2 年未逾 5 年 35%、超過 5 年未逾 10 年 20%、超過 10 年 15%;符合自住條件者,課稅所得 400 萬元以下免稅,超過部分只課 10%。本文把級距、課稅所得的算法、申報期限與罰則一次講完,並附互動試算工具。
閱讀全文 →
父母把房子贈與子女,當下可能一毛贈與稅都不用繳,但子女將來賣掉時,成本不是父母當初的買價,而是受贈時的房屋評定現值加公告土地現值(按物價指數調整,再加上受贈時繳的契稅與土地增值稅)。兩者差距會直接變成課稅所得。本文用財政部的實例與一組高雄情境把差額算出來,並說明配偶間贈與為什麼完全是另一回事。
閱讀全文 →
仲介說「車位大概兩百萬」,但那是平面還是機械?用本站收錄社區中、內政部實價登錄有單獨揭露車位價的成交統計:一般住家規模的坡道平面車位中位數 200 萬,坡道機械只有 105 萬,差 1.9 倍。車位占總價的中位數是 12%。另外有將近一半的車位沒有單獨揭露價格,直接被包進總價裡。
閱讀全文 →
2026 年 9 月 18 日起,自然人第 2 戶購屋貸款成數上限由 6 成調升為 7 成,但仍不得有寬限期。以高雄四個生活圈的實際成交中位總價試算,自備款可以少準備 126 萬到 170 萬元。換屋自住者另有 18 個月切結的協處措施,可同時不受成數上限與寬限期限制。
閱讀全文 →
高雄四大生活圈 229 個社區的公設比中位數是 30.56%,一半的社區落在 28.71% 到 34.63% 之間。最低 14.03%、最高 47.65%。公設比高低主要由完工年代決定,不是建商佛心與否。本文附四個生活圈與各年代的實際分布。
閱讀全文 →
瑞豐・巨蛋的住家成交單價中位數 30.1 萬/坪,與農十六的 30.0 萬/坪同為高雄四大生活圈最低水準;公設比中位數 28.44% 是四區最低。總價中位 1,322 萬比農十六的 1,220 萬高,差別不在單價,而在坪數——這一區的成交坪數中位數 47.9 坪,農十六只有 40.2 坪。本文用逐筆實價登錄拆解這一區的行情、屋齡結構、路段與學區。
閱讀全文 →
用本站 255 個社區、2020 年起 12,029 筆實價登錄成交統計:1990 年代完工的社區單價中位數 21.0 萬/坪,2020–2024 年完工的是 36.0 萬,2025 年後交屋的新案是 47.5 萬。單看美術館特區,2025 年後的新案比 2000 年代初的社區貴了九成。本文拆解這個溢價合不合理、以及預算固定時該怎麼選。
閱讀全文 →
表面上看,公設比越高的社區成交單價越高——35–39% 這一組中位數 37.0 萬/坪,25–29% 只有 27.8 萬。但把完工年代固定住重算,價差完全消失,2020 年代甚至反向。公設比與完工年的相關係數高達 0.823,它不是價格因子,而是年代的代理變數。
閱讀全文 →
實價登錄是公開資料,但直接拿來比價很容易算錯。本文整理我們整理 255 個社區、26,050 筆成交時實際踩過的七個坑:門牌怎麼確認是同一棟、店面會把行情拉高一倍、單價其實已經扣過車位、解約紀錄要排除、全形數字、小樣本、預售與成屋不能混。
閱讀全文 →
本站 157 個成交滿 20 筆的高雄社區統計:同一個社區內部,成交單價的 Q1 到 Q3 區間上下差距中位數是 8.6 萬元/坪,相當於社區單價中位數的 31%。一間 40 坪的房子,這就是 344 萬的總價差。本文說明這個價差從哪裡來,以及怎麼在同社區的成交裡篩出真正可比的那幾筆。
閱讀全文 →
用本站 154 個可配對的高雄社區統計:同一個社區內,高樓層(最上三分之一)的成交單價中位數比低樓層(最下三分之一)高 2.13 萬元/坪,約 6.7%。154 個社區中有 104 個是高樓層較貴,但也有 50 個相反。頂樓更沒有系統性折價。本文說明這個數字怎麼用、以及為什麼不能直接套用在你的社區。
閱讀全文 →
成交價不是你拿到的錢。賣方要負擔仲介服務費(買賣雙方合計上限為成交價 6%)、房地合一稅、土地增值稅、代書費與貸款清償。本文用一間 1,500 萬的房子逐項拆解,並說明自住優惠與重購退稅怎麼把稅額壓下來。
閱讀全文 →
屋主最常問「我的房子好不好賣」,但很少人去量。用本站 199 個社區的成交資料算出年周轉率:中位數 2.3%,也就是一個 100 戶的社區一年大約成交 2 到 3 戶。範圍從 0.6% 到 9.1%,差距 16 倍。知道自己社區的數字,才知道「掛三個月沒動」是正常還是有問題。
閱讀全文 →
用本站 10 個同時有預售與成屋成交的高雄社區對照:成屋單價減預售單價的中位差是 −0.05 萬元/坪,等於零。但個別社區差很多,從 −6.0 到 +10.4 萬元/坪都有。「預售買了交屋就賺」不是通則,是運氣。
閱讀全文 →
賣房最容易出事的不是價格,是該講沒講。成屋買賣定型化契約的「建物現況確認書」共 19 項,從違建、滲漏水、海砂屋到非自然身故都要逐項勾選。2026 年 4 月 1 日起新增太陽光電設備與用戶加壓受水設備的揭露,海砂屋檢測標準也改了。本文逐項說明。
閱讀全文 →
專任委託的核心差別只有一句話:委託期間內,你不能自己賣,也不能另外委託別家。依內政部契約書範本,違反時視為受託人已完成仲介義務,服務報酬要一次全額付清。本文說明兩種委託的實際差異、各適合什麼情況,以及簽約前必須確認的條款。
閱讀全文 →
學區可以是購屋的重要考量,但生活圈名稱不等於正式學區,買房也不等於取得學位。先確認孩子的入學資格,再比較住宅與預算。
閱讀全文 →
高雄的學區以里、甚至以鄰劃分,社區名稱不是依據。本站轉錄115學年度官方劃分表,收錄鼓山區、左營區、三民區共 164 個里:國小有 39 個里分屬兩所以上學校,54 筆用鄰別切開,3 所總量管制學校。同社區不同門牌確實可能讀不同學校——本文給出可操作的四步驟查核法。
閱讀全文 →
寬限期內較低的月付金,不等於長期購屋負擔。當客戶只有寬限期內的月付金負擔得起,或必須依靠未確定的加薪、售屋、轉貸才能支付期滿後房貸時,我們會建議先不要使用寬限期,並重新評估購屋預算。本文附 1,000 萬元 30 年的實算對照與 3 項壓力測試。
閱讀全文 →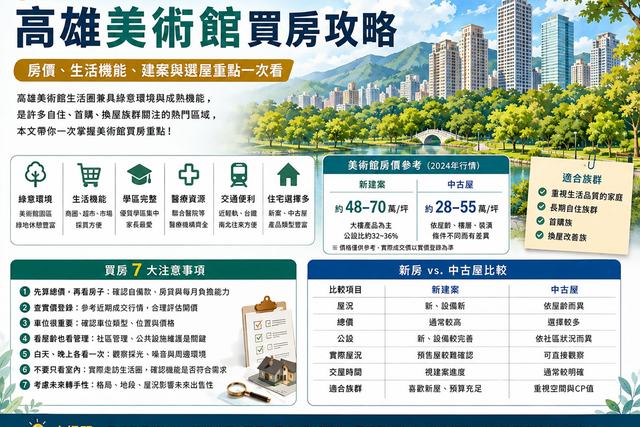
美術館特區的 128 個社區其實是三種產品:2000 年代的中坪數大樓、2010 年代的大坪數豪宅、2020 年後的大型新社區。公設比、車位、坪數、單價差很多,同區不同代的房子不能拿同一個行情比。本文用逐筆實價登錄拆開比,並整理看屋時要先確認的事。
閱讀全文 →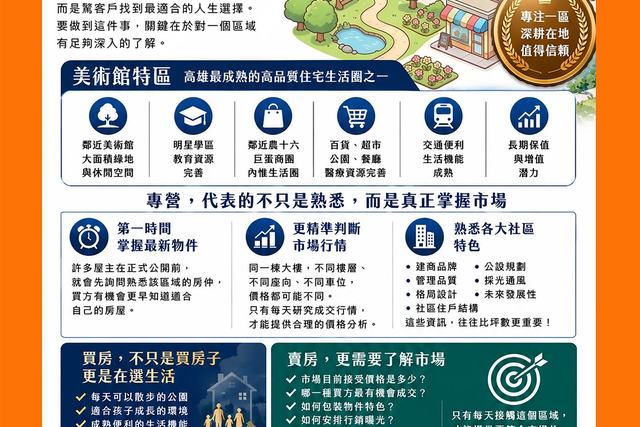
澄果團隊深耕高雄美術館特區十年以上,每天走同一個區域、看同一批社區。這篇說明為什麼專營一區能給出更準的訂價與更快的成交,以及我們如何用實價登錄逐筆比對,而不是報一個籠統的價格。
閱讀全文 →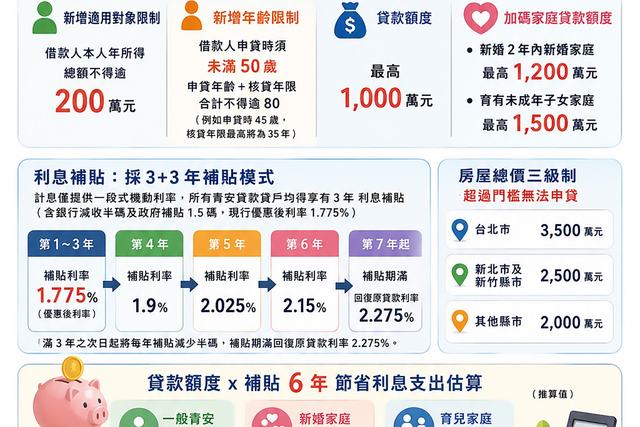
額度依家庭狀況最高拉到 1,500 萬,同時新增所得排富、房屋總價上限與年齡限制,並改為一生限貸一次。先確認自己過不過得了門檻。
閱讀全文 →
用內政部實價登錄 2020 年起的成交價,換算高雄鼓山美術館特區、農十六特區、左營瑞豐巨蛋與三民中都重劃區的三房總價與自備款區間,並列出頭期款之外常被忽略的費用。
閱讀全文 →
房地合一稅重購退稅的條件、退還比例計算方式、先買後賣與先賣後買的差別,以及最容易被忽略的 5 年閉鎖期限制。附自住滿 6 年優惠的比較。
閱讀全文 →
先買後賣最怕的是「名下有房只能貸七成」,但央行的換屋協處措施讓這件事有解:與銀行切結、自撥款日起 18 個月內賣掉舊屋並清償、塗銷抵押權,就不受第 2 戶的成數上限,也可以有寬限期——以 1,668 萬的三房計算,頭期差 167 萬。本文用本站 12,066 筆成交算出換屋的實際缺口,並說明切結 18 個月、重購退稅 2 年、自住優惠 6 年這三個時鐘怎麼互相牽制。
閱讀全文 →
同在鼓山區、同樣鎖定家庭客的兩大生活圈,每坪價差不小。美術館特區重生活品質、農十六重生活機能,從綠地環境、產品條件到學區劃分與總量管制逐項比較。
閱讀全文 →
三民區中都重劃區緊鄰愛河與中都濕地公園,是四大生活圈中總價門檻相對親民、又能兼顧市區距離與重劃區條件的一區。從先天條件、機能現況到適合進場的族群,用實價登錄資料分析。
閱讀全文 →